工具箱:
 香港:
 纽约:
 伦敦:
 东京:
 悉尼:
 香港:
 新加坡:
《大白聊平台》06· Ultency深度拆解
本文会聊到流动性、LP、桥(Bridge)、撮合与A/B/C-Book等行业黑话。刚入行的朋友不用担心,顺着一笔黄金订单往下看就能全看懂;文末也附了大白版速查词条,也可以直接跳到第四章查看。
2017年5月,迈达克曾在官网发过一篇热闹的合作通稿,向全球经纪商推介第三方桥厂商PrimeXM的XCore系统如何接入MT5。
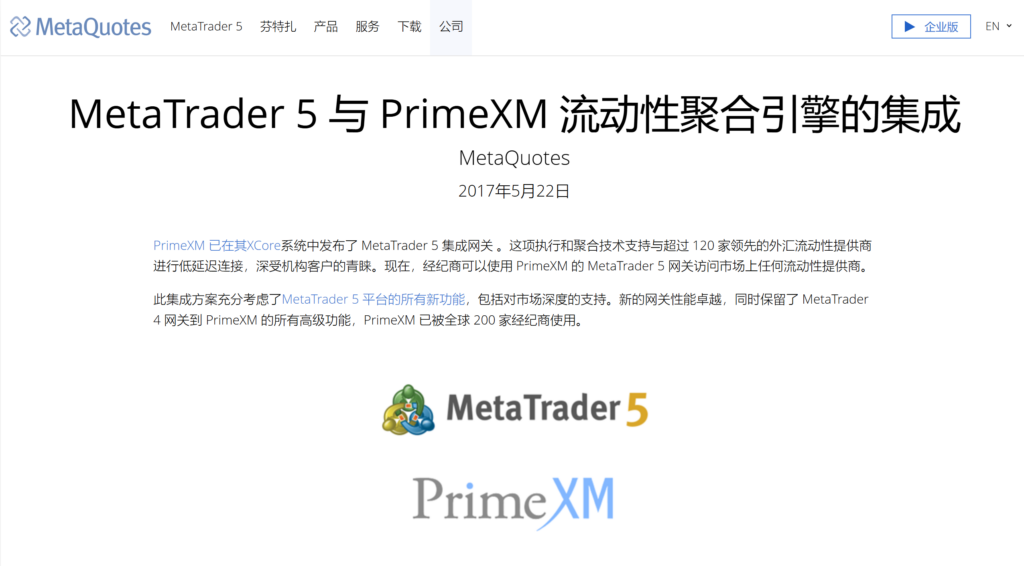
那时候两边井水不犯河水:迈达克收平台软件的授权费,PrimeXM、oneZero们收连接银行与做市商的“过路费”,在同一栋楼里各赚各的钱。
八年半之后,房东自己拎着工具箱下楼了。
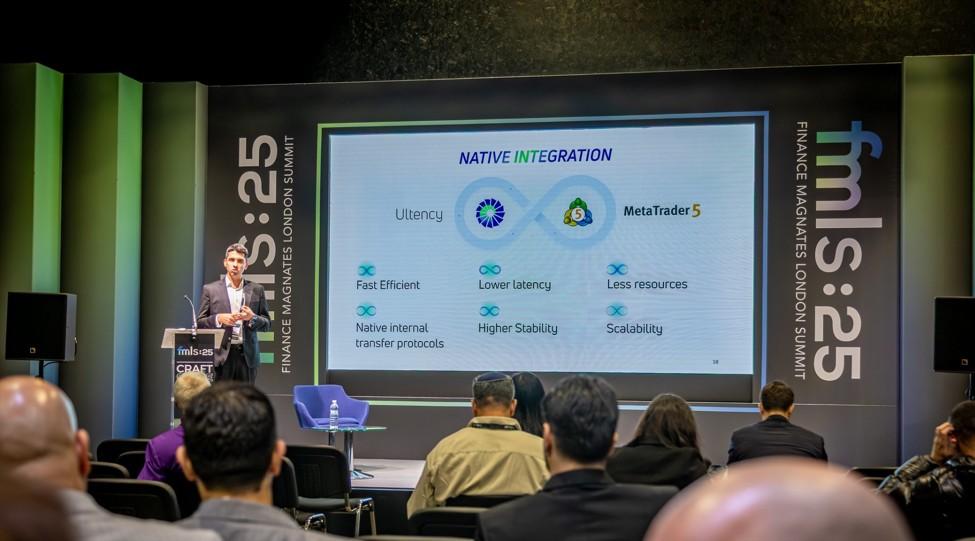
2025年11月底的伦敦金融峰会上,迈达克正式推出长在MT5内部的原生撮合与流动性引擎Ultency,把第三方桥厂商干了十五年的“报价聚合、订单路由、风控对冲”直接做成了MT5原生功能。
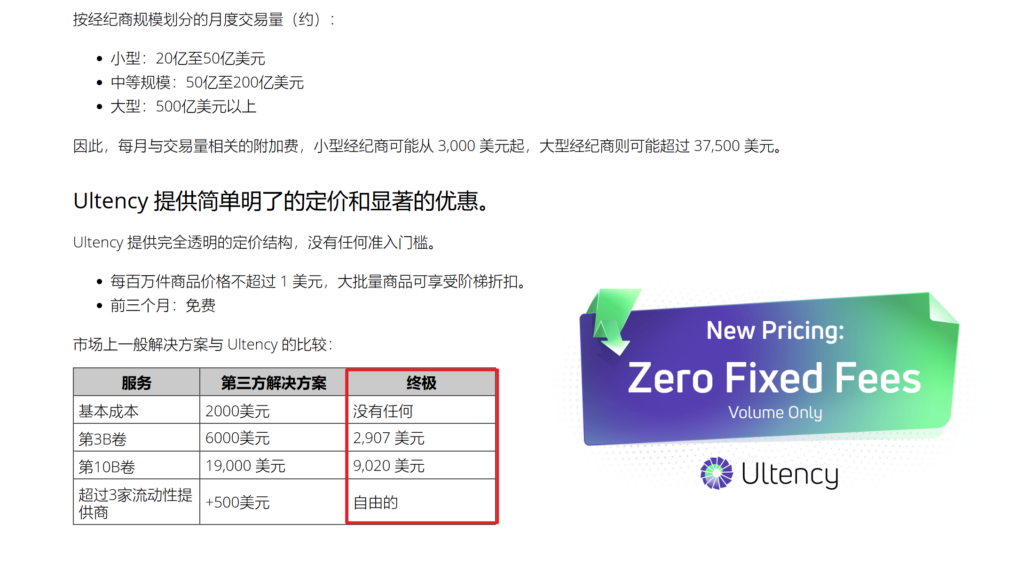
紧接着在12月中旬,迈达克甩出了一份让整个技术圈倒吸凉气的官方价目表:
“取消固定月费、前三个月免费试用,之后按每100万美元实际成交量只收1美元。”
更让PrimeXM、oneZero、Centroid、Gold-i、Your Bourse这些老牌中间商坐不住的,是迈达克商务负责人挑明的一句话:
“Ultency is not designed as a primary revenue driver, but rather as a strategic layer.”(Ultency不是设计来当主要收入来源的,它是一个战略层。)
一个不指望靠桥赚钱的平台方,下场去打一群全靠桥吃饭的技术商。
这场不对称的价格战,到底是怎么打起来的?
普通交易员平时挑平台,盯的是黄金点差低不低、非农滑点大不大,很少去想屏幕上跳动的报价是从哪儿来的。
假设你在MT5上点下“买入20手黄金”,屏幕显示卖价是4000.00美元。你开户的零售券商面对这20手多单,后台其实有三种处理方式:
要么自己坐庄接下这笔单子,当你的对手盘(叫B-Book,内部化做市);
要么把单子抛给上游体量更大的机构成交,自己稳赚点差或佣金(叫A-Book,抛单);
要么玩得更精细,一部分留、一部分抛,甚至根据你的盈亏特征做超额或反向对冲。
一旦券商要把单子往外抛,就得找上游供货商,也就是LP(流动性提供方)——里头有一级银行、非银做市商,也有大券商的机构业务部。但单靠一家LP是没法做生意的:A家黄金报价4000.00却只肯接5手,B家能接30手但卖4000.10,C家点差低但容易在数据行情时断流。
券商要想给散户拼出一个漂亮盘口,就得同时接上五家甚至十家LP,把各家报价实时捏合成最优价,剔除偶发的尖刺错价,再在几毫秒内按规则把你的20手黄金拆单送出去成交。
负责干这套“拼报价、筛错价、送订单、管敞口”的中间软件,就是桥(Bridge)。
自MT4时代早期起,迈达克一直没自己做这层活,而是留给了第三方公司。十几年下来,这条看不见的管道长成了不小的产业:
oneZero在官网自报其技术网络服务着200多家经纪商,日处理成交量超1000亿美元(其中日外部对冲量超100亿美元);
Centroid自报服务超400家机构、连接300多个交易场所;
PrimeXM也在官网列出250多家合作伙伴、宣称XCore引擎可连120多家流动性源。
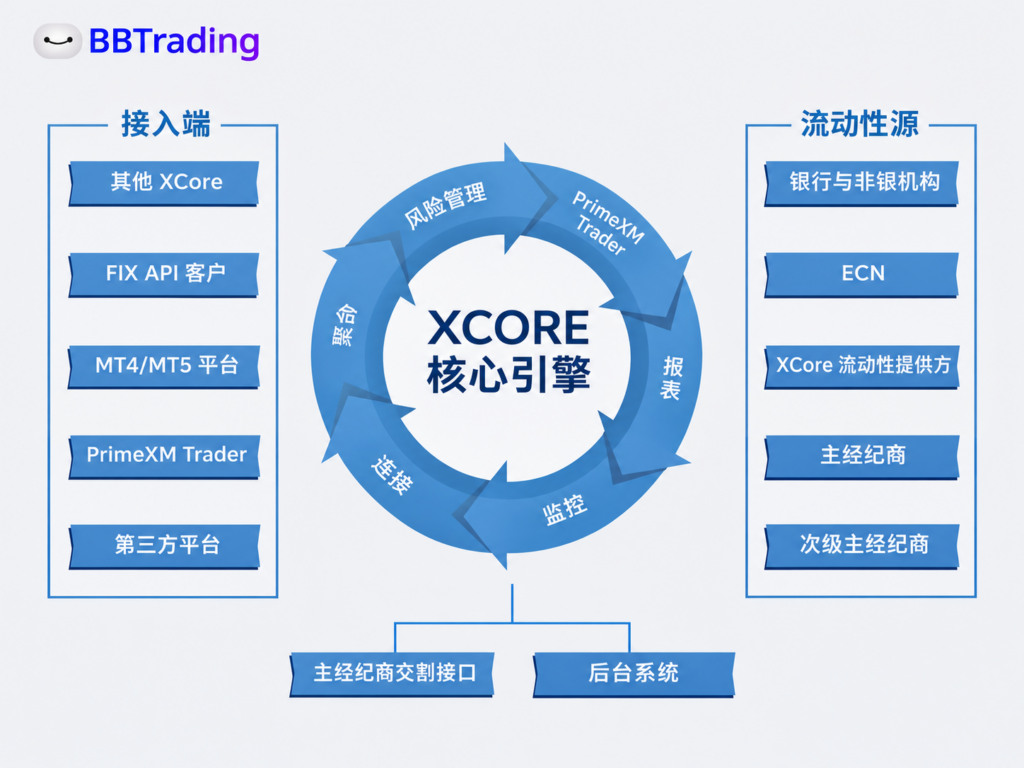
XCore引擎
过去十五年,任何一家券商想用上这套专业管道,都得先过一道不低的“固定门槛”。
拿PrimeXM官网公开的XCore价目表来说,外行常以为桥费是“底租加抽成”,其实人家用的是类似餐厅包厢低消的“四组费用取最大值(MAX)”规则——每月在实例费、连接费、成交量费、订单笔数费四块里,哪块算出来最贵就按哪块收:
没交易也要交的底线账:单个XCore实例标准底价是2000美元/月;但如果你接了5家走FIX协议的上游LP(每家600美元/月),光连接费一组就跳到了3000美元/月(约2.1万元人民币),直接盖过2000美元底价成为当月账单。要是再接下游MT4/5服务器(1200美元/个)或成交后清算接口(400美元/条),门槛还会往上叠。
跑出量之后的单边账:法币执行费标价是每100万美元收1美元,但注意是按“每边(per side)”计费——一笔A-Book单子一进一出可能触发双边计价(另加0.5美元/百万的保证金账户费,量大按函数打折)。
绕不开的机房硬开销:按行业常规成本,券商在伦敦Equinix LD4或纽约NY4机房租机架、拉同机房专属光纤加日常维护,每月还得再掏3000到4000美元。
算下来,一家中小券商哪怕当月刚开业、一笔单子都没成交,几万块钱人民币的固定成本已经先划走了。
偏偏桥又是一门“搬家极痛”的生意——后台每多接一家LP、每多写十条风控规则,换系统的停机风险就翻倍。靠着“高固定门槛+强转换粘性”,第三方桥商安稳收了十几年过路费。
既然桥这么赚钱,迈达克为什么早不动手,偏偏等到2025年底才掀桌子?
看看两代平台的交接棒就明白了。十年前MT4占绝对统治地位,MT5还是个急需攒人气的挑战者。那会儿迈达克求着券商往MT5搬家,巴不得PrimeXM、oneZero多帮MT5接通各大银行和流动性池,自然乐意给第三方桥搭台唱戏。
到了2025年,牌桌彻底翻过来了。MT4与MT5合计的零售CFD成交量中,MT5在2025年第一季度以54.2%首次反超MT4,到第三季度进一步升至62%。当六成以上的自家盘子已经装进MT5,迈达克就不再满足于只收房租了。
真正让第三方桥商后背发凉的,是两边算的根本不是同一本账。
咱们顺着Ultency每100万美元收1美元的公开单价替迈达克算算它能赚多少:
每10亿美元成交量收1000美元,每1万亿美元成交量才收100万美元(约700万元人民币,高量还有阶梯折扣)。
拿Axi在2025财年全平台约3.45万亿美元的总成交量做个极端推演——假设这3.45万亿一分不落全走Ultency且不打折,迈达克一年从这么一家巨头身上收到的桥费上限也不过345万美元;
若是月量100亿美元的中型券商,按迈达克官方对比表每月付9020美元,一年也就10.8万美元上下。
为了挣这点钱,迈达克得在伦敦LD4、纽约NY4、香港HK1、新加坡SG1、东京TY3五个顶级机房自建双运营商20Gbit冗余节点,还要给每家券商配独立实例。
光看桥费本身,这绝对算不上一门暴利生意。
但迈达克要的从来不是桥费,而是把券商更深地留在MT5生态里。过去券商管交易用MT5、管路由和风控用外部桥,品种参数和交易时段要在两套系统里来回对齐。
现在Ultency把流动性画廊(Gallery)、报价聚合和风控报表全塞进了MT5管理端,按Theodoulou在伦敦发布会现场的演示口径,从后台部署撮合引擎只需“点几下、3秒钟”。
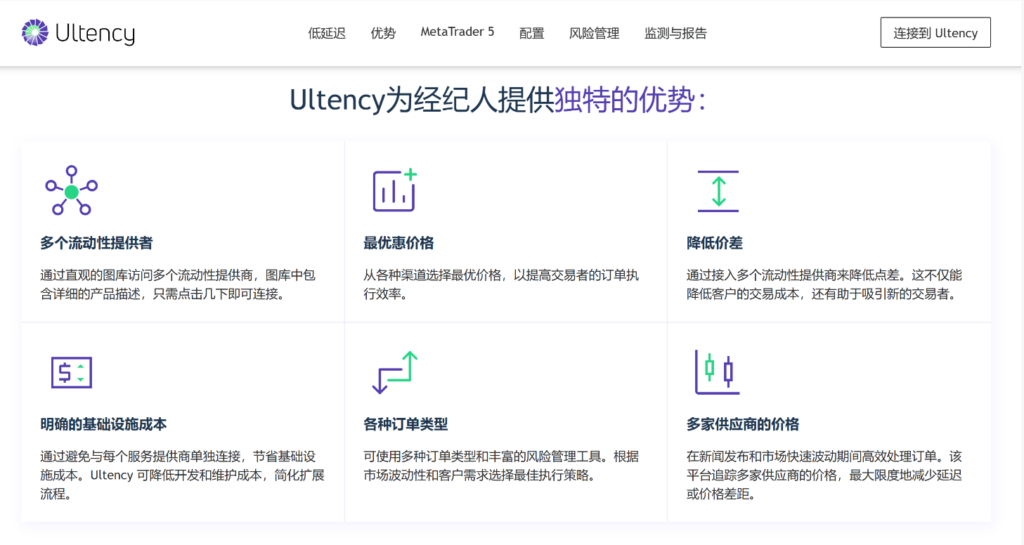
券商一旦把日常路由、风控和对冲账本全长在MT5里,日后想迁移到其他平台的门槛就会高出一大截;而越多LP接入Ultency,MT5对新券商的吸引力又越强,反过来帮迈达克卖出更多MT5主授权。
Match-Trade首席执行官把这种降维打击讲得格外透彻:
“And in a race to zero, the parties who can afford to subsidise the technology with revenue from elsewhere… will almost always win.”(在一场奔向零的价格战里,那些能用别处收入来补贴技术的一方,几乎总会赢。)
Ultency砍掉了固定月租和按LP个数加收的连接费,做到了“零固定下限、零量零付”。
小券商过去苦的是“高额固定月租之上还要再抽量费”;而Ultency把固定底线抹平之后,刚起步的MT5小券商不用在没客源时先背几千美元月租,这一下正好戳在了传统桥商最赚钱的增量软肋上。
如果只看迈达克隔三差五发出的接入喜报,外行很容易产生一种错觉:全行业都在排队换掉第三方桥。
截至2026年11月初,Ultency官方LP名单确实已经攒到了37家,里头既有国内交易员熟知的FxPro、IC Markets Global、Vantage Global Prime、GTC Prime,也有LMAX、Swissquote Bank。
但看门道的人都知道,LP上架货架,和零售券商拆掉自家的旧桥,完全是两码事。
对FxPro、IC Markets或Vantage的机构业务条线来说,接入Ultency只是把自家的批发流动性摆进MT5内置的“应用商店”。这属于零排他的多渠道分销——多开一个窗口卖货只有好处,不代表它们自家的零售订单改由Ultency撮合。FxPro在2026年1月专门在伦敦LD4机房拉了一条通往Ultency的专属光纤(Cross-connect),那也是其机构条线为了优化分发延迟做的基建。而且反过来印证了一件事:软件月租可以免,顶配机房物理直连的硬钱照样省不掉。
真正把Ultency用在自家交易后台的买方券商呢?翻遍截至2026年11月初的公开材料,能找到的样本不仅极少,而且没有一家能证明“已经停用旧桥”:
为什么迈达克把价格砍到1美元,成熟券商却没有一窝蜂换桥?因为横在中间的有四道实打实的防火墙:
“3秒部署”破不了上游LP的授信高墙:在MT5后台点几下鼠标部署引擎只要3秒,但小券商接机构LP最难的从来不是装软件,而是跟LP谈授信审批、交保证金和背月度最低消费。比如聚合流动性商Luramic在2026年7月刚登上Ultency货架,10月公布自家流动性价目时照样写着:每百万美元7美元起、月最低费2000美元、最低初始入金1万美元。技术过路费降了,上游的资金门槛一分没少。
MT5闭环限制与38%的MT4存量盘:Gold-i首席执行官在回应价格战时打了个比方:“买车时你不会买最便宜的那辆,而是买适合自己需求和预算的那辆。”Ultency目前只支持MT5生态内连接,可直到2025年第三季度,MT4仍占MT4+MT5合计零售CFD成交量的38%;那些同时运营MT4、MT5、cTrader或自研平台的券商,依然离不开跨平台的第三方桥(注意:这38%里包含大量B-Book内部化订单,不能直接等同于桥商保底的付费收入)。
连接只占10%,老桥商早已往90%的深水区转身:竞品平台Spotware直言,“基础流动性连接现在只占券商需求的约10%”,大头在风控、执行与实时数据分析。
老桥商这几年也没闲着:oneZero在2025年2月收购Autochartist,把内容分析与客户留存做进生态(该收购早于Ultency发布,属既有扩张);Spotware则在2026年3月推出跨平台的独立桥cBridge,主打“按服务器和连接数收固定费、不收量费”,并在10月上线Markout Report帮券商按原始tick数据揪出有毒流量。
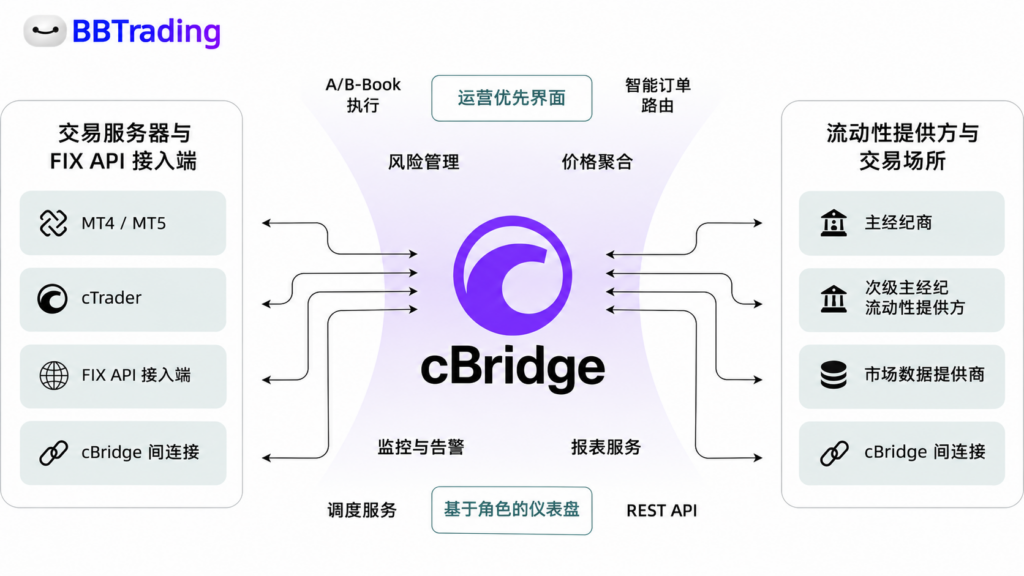
防单点锁定的容灾本能:经历过近年平台方的合规收紧动作后,成熟券商对把交易端和执行层绑死在同一家供应商手里抱有天然警惕。哪怕启用Ultency,保留一套独立桥做容灾备份和续约砍价筹码,也是老练交易室的标配动作。
聊到最后,普通交易员最关心的一定是:后台神仙打架,能让我少交点点差、少挨点滑点吗?
大白跟你说句实在话:这场仗,散户既看不见、验不了,也选不了。
券商普遍不会对外宣传自己后台到底用了哪家桥,你在MT5前端看到的界面不会有任何变化;你也别指望开户时去问客服“你们是不是用了Ultency”,因为你既拿不到后台路由日志,市面上迄今也没有任何一份独立第三方机构对Ultency实盘滑点或拒单率的实测报告。
但看不见,不代表你的交易环境没变。
往好处想,过去小券商因为心疼每多接一家LP就要多交几百美元连接费,往往只接一两家流动性,碰上非农或黄金暴涨暴跌,单家LP断流就会导致点差拉爆。Ultency免掉新增LP的连接费、并内置多源坏价校验过滤后,中小平台接入多家LP拼盘口、拦截上游“插针错价”的门槛确实低了。
不过散户更得看清另外两层真相:
第一,“挑到最优报价”不等于“拿到最优成交”。聚合器把几家LP的显示报价拼成极低的点差是一回事,你点下买入后LP接不接单、有没有Last Look和滑点是另一回事。
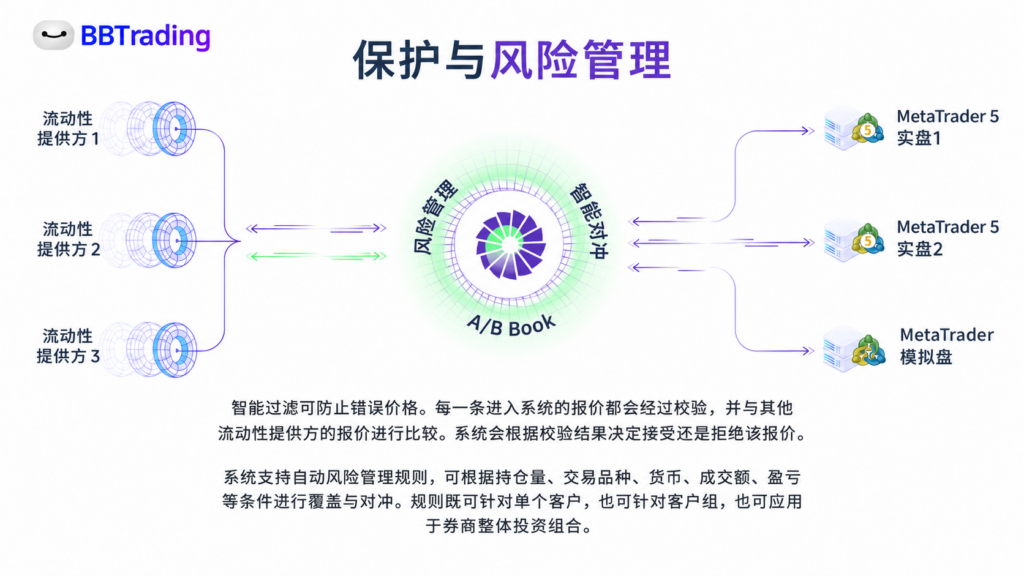
第二,券商后台给你“分组画像”的刀子变得更趁手了。翻开Ultency官网的介绍,写得最细的一块就是C-Book三种混合对冲与有毒订单流(Toxic Flow)识别:系统允许券商按单个客户或客户组单独设点差加价(Markup),并直接内置了部分对冲(Partial Hedge)、超额对冲(Overhedge)和反向对冲(Reverse Hedge)。
说白了,后台仪表盘随时在给你的交易行为算总账:普通散户的单子可以留在B-Book内部消化;一旦你是个“聪明钱”,系统不仅能把你单独分流,还能自动开启超额对冲顺着你的单子加码抛向市场,或者对特定亏损型账户做反向操作。(过去这需要采购高阶专业桥才能顺畅运转,现在成了MT5后台的标准配置。)
属于纯桥软件躺着收底租的舒服日子,已经一去不复返了。从今往后,每一家第三方桥商再去敲开新MT5券商的门,递上那份月租合同时,都得先迎面撞上那个最扎心的问题:
“新MT5券商在迈达克后台点三下就能免费试三个月,为什么还要选择你这个收费的?”
流动性提供方(LP):给券商供货的上游批发商,包括一级银行(如Swissquote Bank)、大型做市商和机构流动性商(如LMAX、Scope Prime),券商的报价和大额订单承接最终来自他们。
桥(Bridge):连接券商交易服务器和多家LP的中间软件,负责拼价格、筛错价、送订单。过去十几年由第三方公司提供并收费,至今仍是主流;Ultency是迈达克自营的内置替代选项。
流动性聚合:把多家LP的报价实时拼在一起,挑出当前最好的买价和卖价展示给客户(注意:看到最优报价不等于一定能按该价格无滑点成交)。
撮合引擎:按规则把买卖订单配对、路由并执行的那颗“心脏”,Ultency就是迈达克装进MT5里的这颗心脏。
A-Book / B-Book / C-Book:A-Book是把订单抛给上游LP成交,券商赚点差或佣金;B-Book是券商自己当客户的对手方,客户亏的钱里有券商赚的;C-Book是混合模式,一部分抛、一部分留,还可按客户表现做部分对冲(Partial Hedge)、超额对冲(Overhedge)或反向对冲(Reverse Hedge)。
FIX协议:金融机构之间传输报价和订单的通用协议语言,桥和上游LP之间主要靠它对话。
Cross-connect(交叉直连):同一个数据中心里两家机构服务器之间拉的专属物理光纤,不走公网,快且稳,需要按月另掏专线费。
Equinix LD4 / NY4:全球金融交易最集中的两个核心机房(伦敦LD4、纽约NY4),LP、券商和桥都把服务器塞在里面,拼的就是几米光纤的物理距离。
Markup(加价):券商拿到上游LP的原始报价后,往上加的那一层点差利润,是很多零售券商的核心收入。
有毒订单流(Toxic Flow):专挑报价微秒级延迟、新闻卡顿或错误价格下单,让接单方稳定亏钱的订单流(多来自高频和套利策略),是券商风控系统头号识别与防范的对象。