工具箱:
 香港:
 纽约:
 伦敦:
 东京:
 悉尼:
 香港:
 新加坡:
做过几年外汇的人,大概都见过我。有人来看财经日历,有人找黄金、欧美的技术分析,也有人每天过来看看市场情绪。
我叫DailyFX。
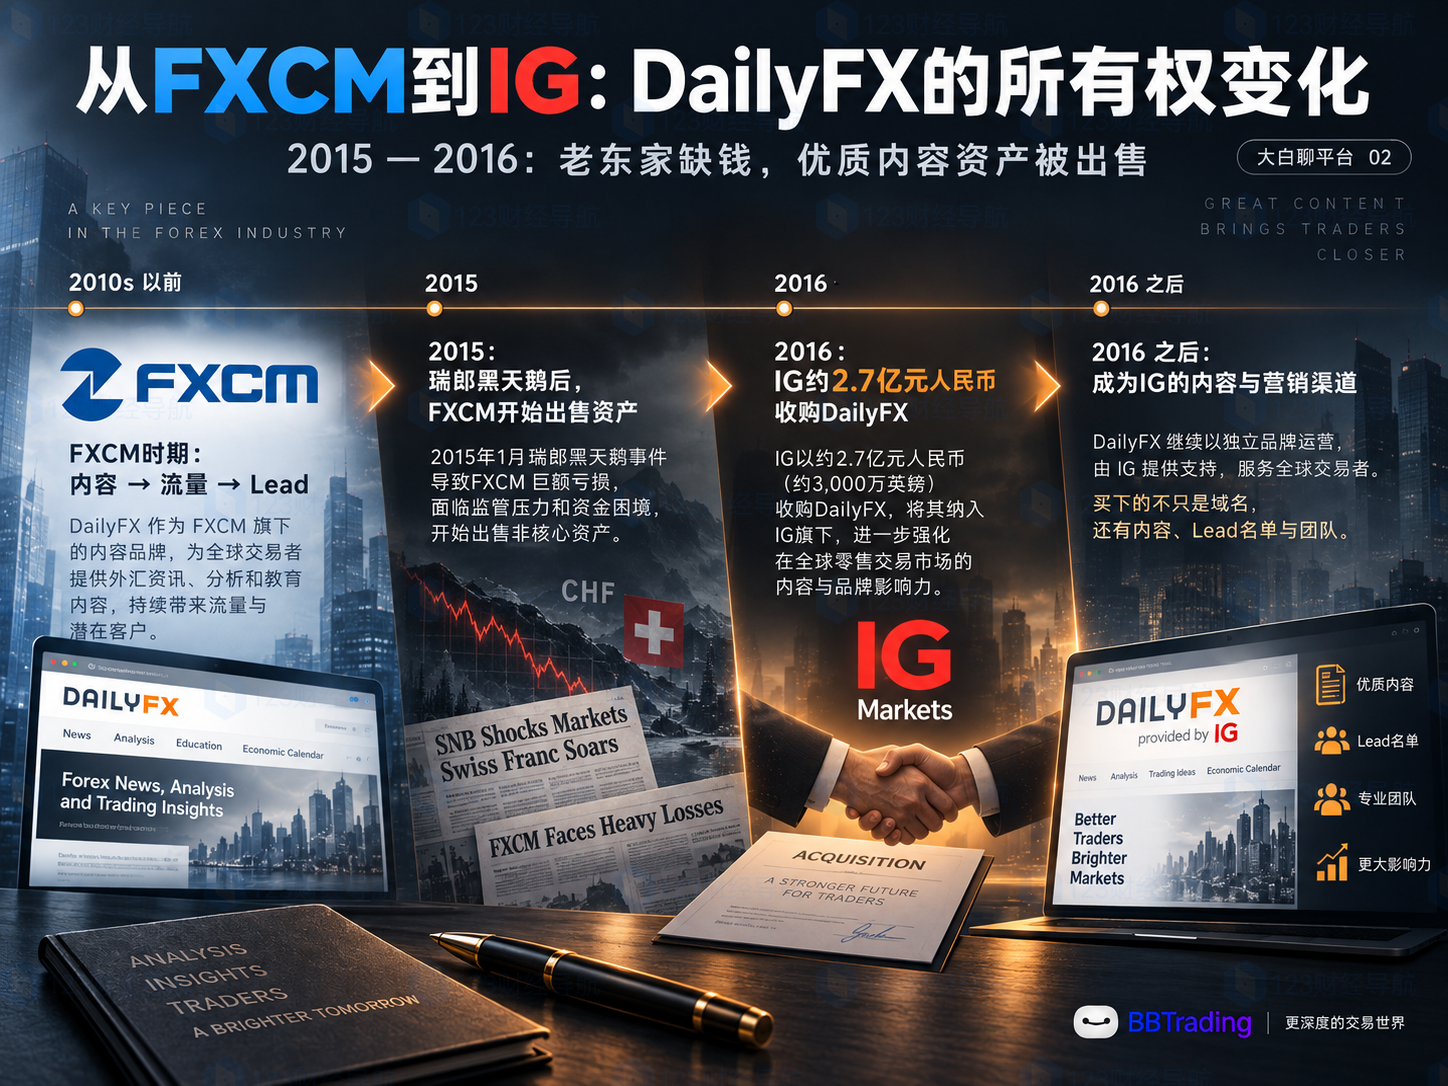
2016年,IG为了买下我,花了约2.7亿元人民币。
2024年,我的首页换成了一张告别通知,世间再无DailyFX。
这个故事,要从我还属于FXCM的时候说起。
最早,我属于FXCM。
2009年前后,FXCM准备上市时,我每个月已经有超过50万独立访客、600多万页面浏览量,还有自己的分析师团队,持续生产新闻、研究和交易教育内容。这些内容不是单纯为了“做媒体”。
FXCM当时已经把我当成一条获客渠道,并明确提到,DailyFX是公司重要的新Lead来源之一,重要程度仅次于搜索广告。
一个交易者搜索黄金、美联储、欧元或者非农,来到DailyFX看分析,其中一部分人留下资料,再有一部分继续开户、交易。内容负责把人带进来,Broker负责接后面的生意。
所以很早以前,我就已经跑通了一条链路:内容 → 流量 → Lead → 交易客户。
这也是后来有人愿意花大价钱买我的原因。
2015年,瑞士央行突然取消欧元兑瑞郎汇率下限,也就是大家口中的“瑞郎黑天鹅”事件,FXCM遭受巨大损失,随后背上沉重的融资和偿债压力。
于是,FXCM开始卖资产。2016年,我也被摆上货架。
即使被摆上货架,FXCM对我的评价仍然不差,只不过老东家实在没钱,没能将我留在身边。
于是,IG接手了我,大约2.7亿元人民币。
如果只看DailyFX.com这个域名,2.7亿元这个数字很夸张。
但IG拿到的远不止域名,里面包括国际及地区站点、历史内容、新闻和教育资源、源代码、订阅名单、Lead名单、知识产权,还有一批原本负责DailyFX的员工,大约34人随后转入IG。
当时我已经覆盖英语、法语、德语、西班牙语、阿拉伯语、中文等多个语言市场。
IG当时给我的定位也很直接:一个以新闻和教育内容为基础的营销渠道。
所以那2.7亿元买下来的,其实是一整套已经跑了很多年的用户入口。
品牌有了,搜索排名有了,内容库有了,读者有了,订阅用户和Lead名单也有了。
如果IG自己从零开始做,前面这些东西都要重新积累,而且最后能不能做到同样规模,没有人能保证,收购解决的是时间。
只是买回来以后,IG很快发现,我并不是一台搬过来就能直接开机的机器:
原来部分Lead收集、订阅和后台基础设施与FXCM体系连接较深,IG接手以后,还要重新搭建其中一些系统。
更麻烦的,是客户转化。
2017年,IG披露了我被收购后的第一阶段表现:新Lead数量符合预期,但Lead转成交易客户的比例低于预期;真正转化成功的客户,价值又高于预期。
这组结果很典型。
看文章的人不少,愿意留下资料的人也够多,但从“对交易感兴趣”走到“真的开户交易”,中间还有很长一段路。
我的流量没有失效,只是IG开始发现,流量和客户之间,并不能直接画等号。
收购完成以后,发生过一段很有意思的过渡。
我已经属于IG,FXCM却还在继续购买DailyFX美国和加拿大地区产生的Lead。早期协议大约是每季度70万美元级别,按当时汇率折算,相当于每季度数百万元人民币。
这件事很能说明我当时的商业价值,FXCM已经把我卖了,却仍然愿意继续为我带来的潜在客户付钱。
后来,这种关系变了。
2019年,IG重新进入美国零售外汇市场,IG US正式上线。
以前,美国用户来到我这里,留下资料以后,部分Lead可以卖给FXCM。
现在IG自己能接了。我带来的美国用户,可以直接进入IG自己的客户链路。IG也公开承认,美国业务受益于DailyFX提供的Lead Generation。
这几年,是我在IG手里最风光的一段时间。
到FY2020上半年附近,我全球每月独立访客大约200万,其中北美约50万,北美流量同比增长约35%。
同期,IG US约有2800名活跃客户,平均每月新增约380名客户。IG没有公布这380人中有多少来自我,所以这笔账没法精确拆,但至少可以确认,我已经成为IG自己在美国获取客户的一条正式渠道。

接下来,我的流量还在继续增长。
FY2020,全年全球独立读者超过2700万,同比增长约71%,其中美国读者约510万。
FY2021,全球独立访客达到3000万级别。
差不多同一时期,IG US也越做越大。
FY2021附近,收入从上一年的约5300万元人民币级别增长到约1.06亿元,活跃客户从约7500人增加到14600人。
到FY2023,IG US已经成为美国第三大零售外汇交易商,市场份额超过10%。
这份成绩当然不能全算在我头上。美国业务还需要监管牌照、产品、价格、品牌、销售、Affiliate和其他营销渠道共同支撑。
但对于IG来说,手里已经有一个拥有大量美国交易者流量的自有媒体,显然是件好事。看到这里,那笔2.7亿元的收购,好像越来越说得通了。
问题也正是在这个时候开始变化。
到这个阶段,我已经不是一个小网站了。
一年数千万独立读者,看起来很漂亮。
但IG后来给我做价值测试时,看的并不是PV和UV,而是First Trades、客户流失,以及每名活跃客户能够贡献多少净交易收入。
3000万读者进了管理层的表格以后,还得继续往下走。
有多少人变成Lead?
有多少真正开户?
有多少完成第一笔交易?
半年、一年以后,还有多少人在交易?
这些客户最后贡献了多少收入?
另一边,养我也要花钱。
IG收购以后曾预计,我长期每年的运营成本大约在4000多万元人民币级别。内容团队、分析师、技术系统、多语言站点、SEO和整套独立网站基础设施,都要持续投入。
所以我做得越大,IG算得也越细。
2016年,它花2.7亿元买我时,看中的是一整套现成的外汇用户入口。那时候我的品牌、搜索流量、内容和Lead体系都很难快速复制。
几年以后,IG自己也在做市场分析、交易教育和内容获客。
以前很多需要通过我完成的事情,慢慢不再只有我能做。
这时,我每年几千万元的运营成本,就开始面对一个很现实的问题:
继续单独养DailyFX,值不值?
这个问题在2020年没有那么难回答。
到2024年,答案已经没那么确定了。
FY2024,IG决定停止继续投资DailyFX。
我剩余的相关资产随后被计提了约7400万元人民币级别的减值。
这7400万元主要是剩余账面价值的调整,并不代表IG在这一年突然现金亏掉了7400万元,更不能拿它直接当成我过去八年到底赚还是亏的答案。
更值得看的,是我关闭以后发生了什么:
市场分析还在;
Trading Ideas还在;
教育内容还在;
Live Analysis也还在。
不少原本由我提供的内容,被放回了IG官网。到这里,我和IG之间的关系已经和2016年完全不同。
当年IG买我,是因为我拥有一套它想快速得到的用户入口。
八年以后,那些真正有用的东西——内容、用户需求、分析能力、获客——IG仍然要。但它不再愿意继续为一个独立的DailyFX支付同样的成本。

同期IG也在调整组织、控制成本、提高Marketing ROI,并重新审视一些回报不够理想的项目。后来,新任CEO Breon Corcoran在H1 FY25业绩沟通里给出了一个很直接的说法。
过去12个月,公司关掉了一些“not delivering acceptable returns”的项目。我就在其中——回报达不到管理层可以接受的水平。
这就是IG最终给我的答案。
我还有用户,内容也还有人看。
但如果同样的内容可以放回IG官网,同样的资金和人力又能投到回报更高的地方,那么“DailyFX必须继续作为一个独立网站存在”这件事,就不再成立。
最后,IG把这笔预算停了。
于是,一个曾经值2.7亿元的网站,走到了终点。
我的网站没了。
财经日历还在;
市场分析还在;
教育内容还在;
IG也还在继续找客户。
结束的,只是DailyFX作为一个独立资产存在的那段历史。一项资产曾经值多少钱,和今天还值不值得继续养,是两笔账。
这篇里出现的几个行业词
Lead(潜在客户):已经留下资料或表现出明确开户意向,但还没有真正成为交易客户的人。FXCM后来向IG购买的,就是我产生的这类Lead。
Conversion(转化):把访问者或Lead变成开户、入金、实际交易客户的过程。我被IG收购后的第一阶段,Lead数量达到预期,但转成交易客户的比例低于IG原来的预期。
First Trade(首次交易):客户完成第一笔真实交易。对Broker来说,它比单纯注册账户更接近真正有效的客户。
Attrition(客户流失):客户开户以后逐渐停止交易或离开平台。IG后来评估我的价值时,会把这类指标算进去。
Impairment(资产减值):当管理层认为一项资产未来能够创造的价值低于账面价值时,对账面金额进行下调。它不等于公司当期产生同等金额的现金损失。